Vivienda en México 2026: qué está pasando con los precios
Qué dice el Índice SHF del segundo trimestre de 2026 y cómo leerlo sin sacar conclusiones de más.
Publicado: 2 oct 2026 · Actualizado: 2 oct 2026 · 4 min de lectura · Equipo Editorial Inmueblers
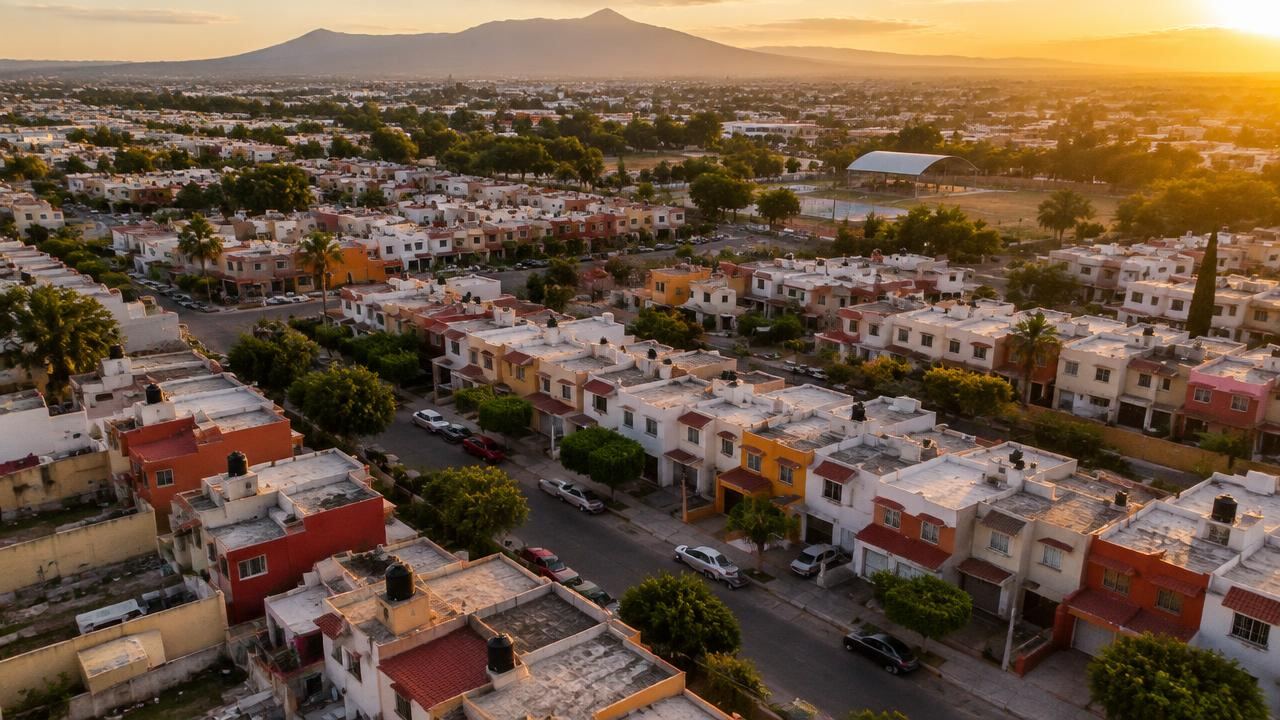
Si estás pensando en comprar casa este año, seguramente te has preguntado si los precios siguen subiendo y qué tanto. La referencia oficial más usada en México para responder esa pregunta es el Índice SHF de Precios de la Vivienda, que publica la Sociedad Hipotecaria Federal cada trimestre. Su reporte del segundo trimestre de 2026, publicado el 10 de agosto de 2026, ofrece una fotografía útil, siempre que se entienda bien qué mide y qué no.
Qué mide el Índice SHF (y qué no)
Antes de ver las cifras conviene aclarar algo importante: el Índice SHF se construye con avalúos de viviendas adquiridas mediante crédito hipotecario. No incluye compras de contado, ni el universo completo de casas y departamentos que se anuncian en venta, ni rentas. Tampoco mide el precio que pide un vendedor, sino el valor de avalúo de operaciones que pasaron por un crédito.
Esto significa que el índice es una muy buena referencia de tendencia para el mercado hipotecario, pero no describe todo el inventario inmobiliario del país ni el precio de una propiedad en particular. Una casa específica puede valer más o menos que el promedio según su ubicación, estado, superficie y entorno.
Las cifras del segundo trimestre de 2026
Según el reporte de la SHF para el segundo trimestre de 2026:
| Indicador (Índice SHF, 2T 2026) | Dato |
|---|---|
| Variación del segundo trimestre de 2026 vs. mismo trimestre de 2025 | +7.3% |
| Crecimiento acumulado enero–junio de 2026 | +7.9% |
| Avalúo promedio nacional | $1,960,032 |
| Mediana del avalúo nacional | $1,299,580 |
| Vivienda nueva | +8.3% |
| Vivienda usada | +7.5% |
Fuente: Sociedad Hipotecaria Federal, Índice SHF de Precios de la Vivienda en México, segundo trimestre de 2026.
Promedio y mediana no son lo mismo
Fíjate en la diferencia entre el promedio ($1,960,032) y la mediana ($1,299,580). El promedio se eleva cuando en la muestra hay viviendas de valor alto; la mediana, en cambio, indica el punto medio: la mitad de los avalúos quedó por debajo y la otra mitad por encima. Para darte una idea de lo que paga un comprador típico con crédito, la mediana suele ser una referencia más representativa que el promedio.
Nueva y usada crecen a ritmos parecidos
La vivienda nueva registró un incremento de 8.3% y la usada de 7.5% en el periodo reportado por la SHF. La diferencia no es enorme, pero confirma que ambos segmentos se encarecieron. Para un comprador, eso significa que elegir vivienda usada puede seguir siendo una forma de encontrar mejor relación precio–ubicación, aunque no necesariamente una ganga automática.
Qué significan estas cifras para ti si buscas comprar
Un crecimiento anual de 7.3% en el valor de avalúo no quiere decir que todas las casas del país subieron exactamente ese porcentaje, ni que el precio de la casa que te interesa haya aumentado lo mismo. Es un promedio nacional de operaciones con crédito. Aun así, te deja algunas lecciones prácticas:
- Compara con datos de la zona que te interesa. El promedio nacional mezcla ciudades y segmentos muy distintos. Revisa propiedades parecidas en la misma colonia o municipio antes de decidir.
- Distingue precio publicado de valor de avalúo. El precio que aparece en un anuncio es lo que pide el vendedor. El avalúo lo determina una unidad de valuación y es el que considera el banco para tu crédito. Pueden no coincidir.
- Calcula tu capacidad de pago completa. Además del precio, considera enganche, gastos de escrituración, avalúo, comisiones del crédito, seguros y mantenimiento. Un aumento en precios también suele aumentar el enganche requerido.
- No compres con prisa por miedo a que "siempre suba". La tendencia reciente ha sido al alza, pero el mercado inmobiliario tiene ciclos y variaciones locales. Una buena compra se basa en tu presupuesto, tus necesidades y una revisión cuidadosa de la propiedad.
¿Comprar ahora o esperar?
No hay una respuesta única. Si ya tienes un enganche reunido, ingresos estables y encontraste una propiedad que se ajusta a tu presupuesto, esperar no garantiza un mejor precio. Si todavía estás armando tu enganche o tu historial crediticio, puede ser más sensato prepararte primero. Te recomendamos leer nuestra guía ¿Comprar o rentar en 2026?, donde comparamos ambos caminos con un enfoque práctico.
Cómo usar este índice sin equivocarte
- Úsalo como termómetro, no como tasador. Te dice hacia dónde se mueve el mercado hipotecario, no cuánto vale una casa concreta.
- Revisa el periodo. Las cifras de este artículo corresponden al segundo trimestre y al primer semestre de 2026. Cuando la SHF publique su siguiente reporte, los datos pueden cambiar.
- Consulta los datos por región. La SHF también publica resultados por estado y zona metropolitana; por ejemplo, revisamos el caso de Monterrey en 2026.
En resumen
De acuerdo con la Sociedad Hipotecaria Federal, el valor de la vivienda adquirida con crédito hipotecario en México creció 7.3% en el segundo trimestre de 2026 frente al mismo trimestre de 2025, y acumuló 7.9% en enero–junio de 2026. Son datos útiles para entender la tendencia, siempre recordando que describen el mercado hipotecario y no todo el inventario. Antes de comprar, compara propiedades similares en tu zona, verifica la documentación y calcula todos los costos.
Fuentes
- Sociedad Hipotecaria Federal — Índice SHF de Precios de la Vivienda en México, Segundo Trimestre de 2026 (9 ago 2026) · Ver fuente
- El Economista — Precio de la vivienda pierde fuerza en el segundo trimestre del 2026, pero supera a la inflación (9 ago 2026) · Ver fuente
Artículos relacionados
Mercado · Saltillo
Saltillo 2026: por qué el valor de la tierra sigue subiendo
AMPI reporta alzas de 15–20% en ciertos terrenos de Saltillo en 2026. Qué significa, por qué no es uniforme y qué revisar antes de comprar.
2 oct 2026 · 4 min de lectura
Rentar · Hermosillo
Rentas en Hermosillo 2026: qué está empujando los precios
Referencias de renta en Hermosillo 2026 según el Colegio de Valuación: vivienda media y sectores residenciales, y cómo buscar renta con cuidado.
2 oct 2026 · 4 min de lectura
Datos · Monterrey
Monterrey 2026: qué está pasando con el precio de la vivienda
La ZM de Monterrey subió 8.3% en enero–junio de 2026 según la SHF. Qué representa ese dato, qué no, y cómo usarlo si buscas comprar.
2 oct 2026 · 4 min de lectura